개요

기업부설연구소/연구개발전담부서 설립신고제도는 일정요건을 갖춘 연구소와 전담부서를 신고/인정함으로써 각종 조세/관세/자금지원 및 병역특례 등의 혜택을 부여하고 기업의 기술개발을 적극적으로 촉진/유도하는 동시에 이들 연구조직을 효율적으로 육성/지원하기 위하여 1981년부터 제정된 제도입니다.

[법적근거] 기업부설연구소 및 연구개발전담부서 : 기초연구진흥 및 기술개발지원에 관한 법률 제14조 제 2항, 동법 시행령 제 16조의 제 2항

지원분야 및 대상

I. 영리를 목적으로 생산과 유통 및 서비스를 공급하는 기업

  • 상법을 적용받는 개인기업, 합자, 주식회사 등 영리활동이 목적인 기업
  • 지방공기업법을 적용받는 지방공기업
  • 병원, 한의원, 종합병원, 요양병원 등 ‘R&D활동 의료 및 보건서비스분야’로 기업부설연구소 및 연구개발전담부서 설립가능

II. 특별법에 의해 영리를 목적으로 설립된 업종과 단체

  • 중소기업협동조합법에 의한 중소기업성 협동조합
  • 농업경영체 육성 및 지원에 관한 법률에 의한 영농조합법인 등

제외 기업

영리를 목적으로 하지 않는 비영리기관

  • 고등교육법」에 의한 대학 및 그 밖의 다른 법률에 따라 설치된 각급 학교
  • 「민법」에 의한 사단법인, 재단법인 등
  • 「근로자직업능력 개발법」에 의한 기능대학, 직업훈련기관
  • 「의료법」에 의한 의료법인 등

설립요건

※ 연구원창업중소기업 : 정부출연연구기관, 국/공립연구기관, 비영리연구법인에 3년 이상 재직하면서 창업에 관련된 신기술 또는 아이디어의 개발에 직접 참여한 연구원이 연구기관을 퇴직한 후 3년 이내에 관련업종을 주업종으로 창업한 기업.

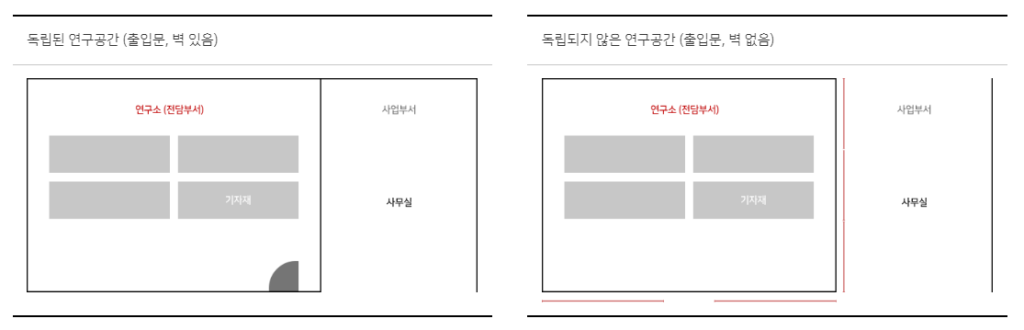
I. 물적요건 중 칸막이 구분이 허용되는 기준

  • 과학기술 분야 중기업, 소기업, 연구원창업 중소기업, 벤처기업 기업부설연구소와 연구개발전담부서
  • 지식기반서비스 분야 중기업, 소기업, 연구원창업 중소기업, 벤처기업 기업부설연구소
  • 지식기반서비스 분야 대기업, 중견기업, 중기업, 소기업, 연구원창업 중소기업, 벤처기업 연구개발전담부서(단, 정보서비스 또는 소프트웨어 개발공급 업종만 해당함)


II. 기업부설연구소 · 연구개발전담부서 설립 장소 기준

  • 무허가 건물 또는 가건물이나 주거용 건물(아파트 포함)내에는 연구소 및 전담부서를 설립할 수 없다.
  • 건축물대장에 등재되어 있는 1개 층을 복층으로 개조하여 2층(복층)에 연구소와 전담부서를 설립할 수 없다.
  • 연구기관이나 대학 등에 설치하는 연구소 및 전담부서의 경우엔 해당 소속기관의 연구공간을 사용할 수 있는 배타적으로 권한을 보유한 경우 연구시설을 확보한 것으로 인정한다.

기업부설연구소와 연구전담부서의 차이점

신청기관 및 신청안내

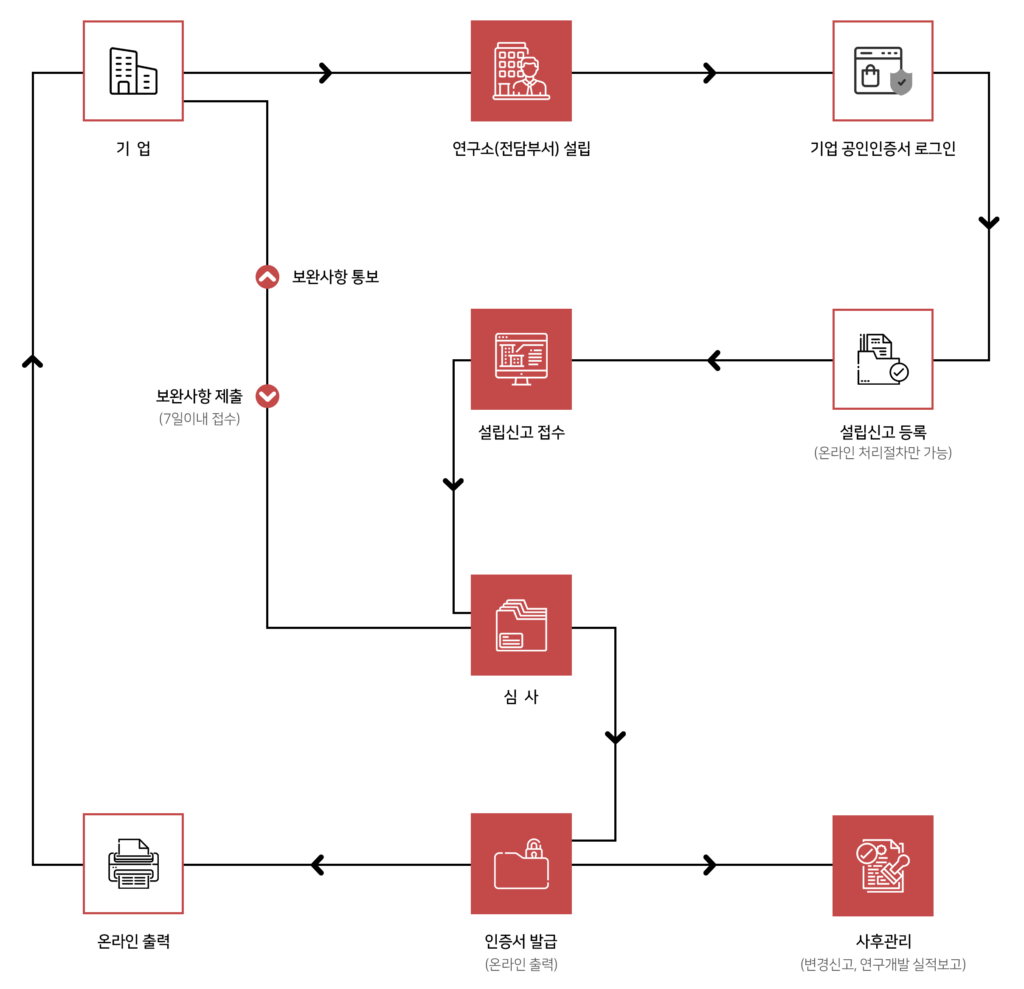
(사)한국산업기술진흥협회는 기초연구진흥 및 기술개발지원에 관한 법률 제20조 및 동법 시행령 제27조 1항에 근거하여 연구소/전담부서 신고의 수리 및 인정 업무를 처리하고 있음

신청시기

수시 접수 가능

처리기간

접수일로부터 30일 이내

(서류 보완 및 추가 절차일 제외)

제출 서류

  • 기업부설연구소 관련양식 구비서류
  • 연구소 도면
  • 조직도
  • 연구원 현황
  • 사업자등록증
  • 연구시설 명세서
  • 연구원 경력증명서 및 자격증 등
*상기 서류는 공통 서류이며, 신청업체 여건에 따라 추가 서류 발생함.

유효기간 및 평가비용

유효기간 : 인증서 발급일로부터 사후관리를 통한 유지 (1년마다 선별적 현장평가 실시)
평가비용 : 없음

인증혜택

I. 연구 및 인력개발비 세액공제 (일반연구/인력개발비)

내국인 (소비성서비스업 제외)이 연구 및 인력개발을 위해 사용한 비용 중 대통령이 정하는 비용에 대해서 일정률을 당해 과세연도의 소득세 (사업소득에 대한 소득세) 또는 법인세에서 공제해 주는 지원제도 (조세특례제한법 제10조)

  • 공제세액

– 총액발생기준: 당해연도 발생액 x 25%

– 증가발생기준: (당해연도 발생액 – 직전 과세연도 발생액) x 50%

*증가발생기준 적용 조건:

  1) 해당과세연도의 개시일로부터 소급하여 4년간 연구인력개발비가 발생한 경우
  2) 직전 과세연도 발생액이 해당 과세연도의 개시일로부터 4년간의 연평균 발생액보다 큰 경우

  • 공제세액 예시

– 연구원 3명 연간인건비 및 연구개발비: 1억원

      100,000,000 x 25% = 2천5백만원

  • 특이사항

– 5년간 이월공제 허용 (조특법 제 144조)

– 최저한세 일부(중소기업)배제 및 농특세 비과세 (조특법 제 132조 및 농특세법 시행령 제 4조)

II. 연구 및 설비투자 세액공제 (세액공제 10% 적용)

III. 기업부설연구소용 부당산 지방세 감면

IV. 기술이전 및 취득 등에 대한 과세특례

V. 외국기술자 소득세 감면

VI. 연구개발관련 출연금 등 과세특례

VII. 연구개발특구 첨단기술기업 등 법인세 감면

VIII. 연구전담요원 연구활동비 소득세 비과세 (월 20만원 한도)

IX. 산업기술 연구개발물품 관세 감면

X. 미래창조과학부, 산업통상자원부, 중소기업청 자금 신청 자격

XI. 벤처, 이노비즈 인증 시 기본요건
컨설팅 절차

컨설팅 계약

인적/물적 요건 파악

온라인 신청서 작성 및 구비서류 작성

(업체: 구비서류 제공 및 연구소 선설립)

접수 서류 신청업체 우편전달

인증 절차